ደህንነት እና እርዳታ
ATM ብር ሳይሰጥ ሂሳቤ ተቀነሰ ወይም የሆቴል እገዳ አልተለቀቀም፦ በቅደም ተከተል ምን ላድርግ?
ATM ብር ሳይሰጥ ሂሳብ ሲቀነስ፣ ካርዱን ሲውጥ ወይም የሆቴል/ነዳጅ ቅድመ-ፈቃድ እገዳ ሳይለቀቅ ሲቆይ በመጀመሪያዎቹ ደቂቃዎች የሚያደርጉት፣ የሚያስቀምጡት ማስረጃ እና ቅሬታውን ወደ ማን እንደሚያቀርቡ።
የመጨረሻ ማረጋገጫ፦ 2026-10-20። ይህ ጽሑፍ በክሪፕቶ የሚሞላም ሆነ መደበኛ የባንክ ካርድ ላይ የሚሠራ አጠቃላይ የአያያዝ ቅደም ተከተል ነው። የጊዜ ገደቦችና የቅሬታ መንገዶች እንደ ካርድ አውጪው ይለያያሉ፤ የራስዎን ካርድ ውል ይመልከቱ። ይህ የሕግ ወይም የፋይናንስ ምክር አይደለም።
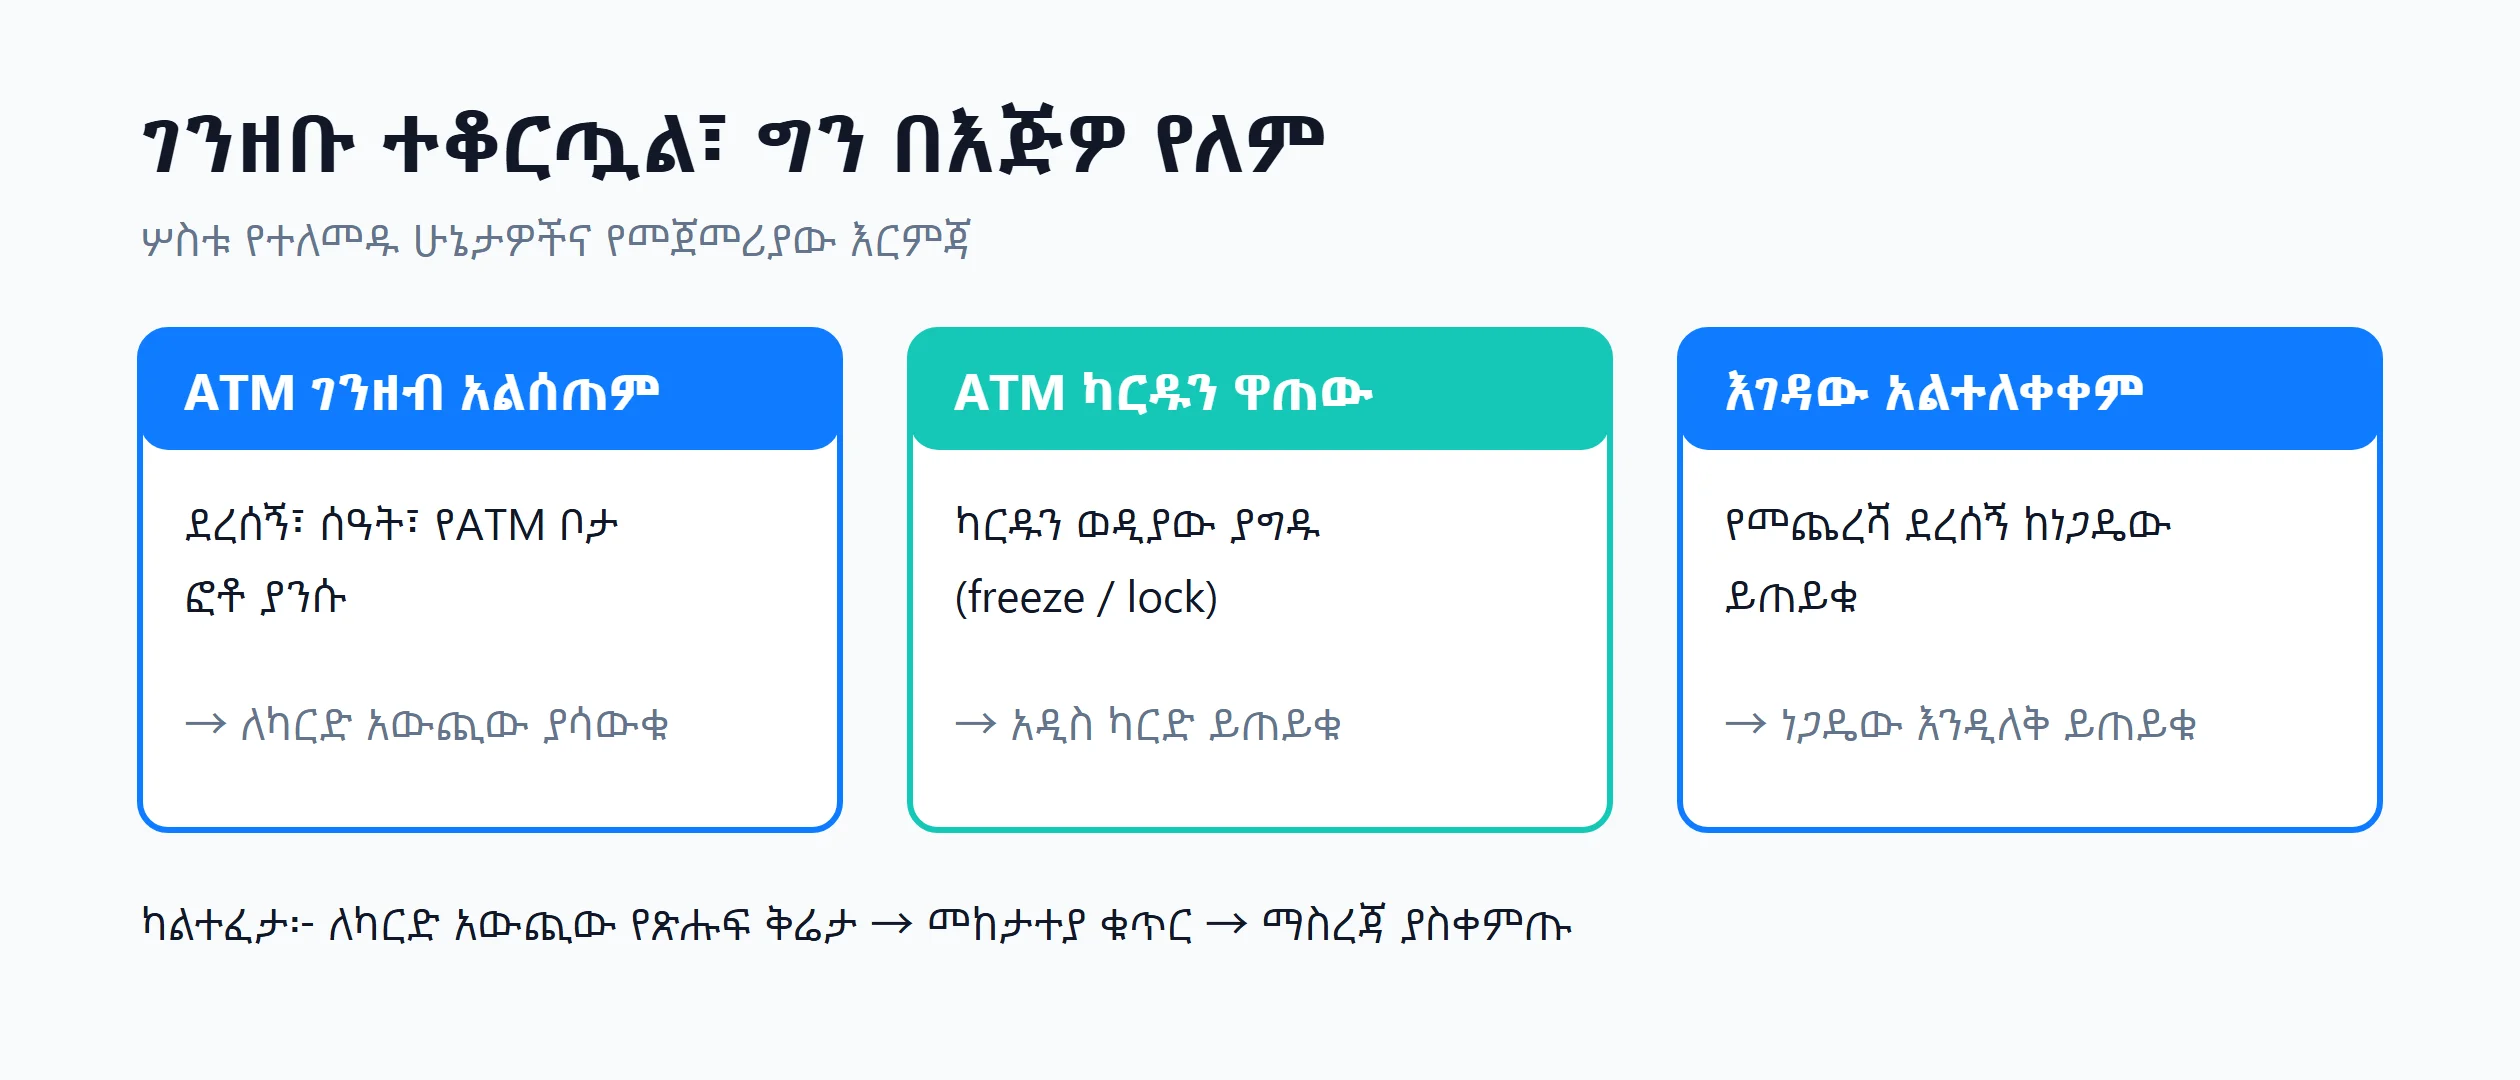
ATM ማሽኑ «ግብይቱ ተጠናቋል» ብሎ ብር ሳይሰጥ ሲቀር፣ ካርዱን ሲውጥ፣ ወይም ሆቴል ከወጡ ቀናት በኋላም ቀሪ ሂሳብዎ ላይ «Pending» እገዳ ሲቀር፣ የመጀመሪያው ስሜት ደግሞ መሞከር ነው። ብዙ ጊዜ ግን ደግሞ መሞከር ሁለተኛ እገዳ ብቻ ይጨምራል። ይህ ገጽ ሦስቱን ሁኔታዎች ይለያል፣ በመጀመሪያዎቹ ደቂቃዎች ምን እንደሚያደርጉ፣ እና ካልተፈታ ቅሬታውን ወደ ማን እንደሚያቀርቡ ያሳያል።
ወጪዎቹን (የATM ክፍያ፣ FX፣ የቅድመ-ፈቃድ መጠን) ከመክፈልዎ በፊት ማስላት ከፈለጉ የክሪፕቶ ካርድ ጠቅላላ ወጪ ማስሊያውን ይመልከቱ። እዚህ ያለው ችግሩ ከተፈጠረ በኋላ ያለው ክፍል ነው።
መጀመሪያ ይለዩ፦ ገንዘቡ ተቆርጧል ወይስ ታግዷል?
በካርድ መተግበሪያዎ ወይም በባንክ መልእክትዎ የግብይቱን ሁኔታ ይመልከቱ።
| የሚያዩት | ትርጉሙ | የመጀመሪያ እርምጃ |
|---|---|---|
| Pending / በሂደት ላይ | ገንዘቡ ታግዷል እንጂ ገና አልተቆረጠም | አይድገሙ፤ ደረሰኝና ሰዓት ይመዝግቡ |
| Completed / ተጠናቋል፣ ብር ግን አልወጣም | ተቆርጧል | ወዲያው ለካርድ አውጪው ያሳውቁ |
| Declined / ውድቅ | አልተቆረጠም (ለጊዜው እገዳ ሊታይ ይችላል) | ምክንያቱን ይፈትሹ፣ በኋላ ይሞክሩ |
የሁኔታዎቹ ልዩነት ለምን እንደሚፈጠር በዝርዝር Declined፣ Pending እና Refund ማብራሪያው ውስጥ አለ።
ATM ብር ሳይሰጥ ሂሳብ ሲቀነስ፦ ከማሽኑ ሳይርቁ የሚያደርጉት
- ማሽኑ ፊት እያሉ ፎቶ ያንሱ፦ የስክሪኑን መልእክት፣ በማሽኑ ላይ ያለውን የATM መለያ ቁጥር ወይም ስም፣ እና የባንኩን ስም።
- ደረሰኝ ካወጣ ያስቀምጡት፤ ካላወጣ ቀኑን፣ ትክክለኛውን ሰዓት፣ መጠኑንና ቦታውን ወዲያው ይጻፉ።
- ደግመው አይሞክሩ። ሁለተኛው ሙከራ ሁለተኛ እገዳ ሊፈጥር ይችላል፣ የትኛው ሙከራ እንደተሳካ መለየትም ያስቸግራል።
- ATM ያለው ባንክ ቅርንጫፍ ውስጥ ከሆነ ለቅርንጫፉ ሠራተኛ በዚያው ያሳውቁ፤ ማሽኑ ሲቆጠር ትርፍ ብር ከተገኘ ማስረጃ ይሆናል።
- የካርድ አውጪዎን ያነጋግሩ፦ ካርዱን የሰጠዎ ባንክ ወይም የክሪፕቶ ካርድ አቅራቢ። የATM ባለቤት ባንክ ሳይሆን ካርድ አውጪው ነው ግብይቱን ለእርስዎ የሚከራከረው። የሚሰጥዎትን የቅሬታ መከታተያ ቁጥር ይጻፉ።
አንዳንድ ጊዜ ማሽኑ ግብይቱን ራሱ ይሰርዛል፣ ገንዘቡም በራሱ ይመለሳል። ቢሆንም ሪፖርቱን አይዘግዩ፤ ካልተመለሰ ማስረጃው በዚያ ቀን የተሰበሰበው ነው።
ATM ካርዱን ሲውጥ
- በመተግበሪያው ካርዱን ወዲያው ያግዱ (freeze/lock)። ማሽኑ ውስጥ የቀረ ካርድ በሌላ ሰው እጅ ሊገባ ይችላል።
- ከማሽኑ አጠገብ «እረዳዎታለሁ» ብሎ ፒን የሚጠይቅ ሰው ካለ አይስጡ። ፒን ማንም ሰው፣ የባንክ ሠራተኛም ቢሆን አይጠይቅም።
- በማሽኑ ላይ የተለጠፈ «ካርድ ቢቀር ይህን ቁጥር ይደውሉ» የሚል ወረቀት ሊታመን አይችልም፤ የሚደውሉት በካርዱ ጀርባ ወይም በመተግበሪያው ውስጥ ባለው ይፋዊ ቁጥር ብቻ ነው።
- የውጭ ካርድ (ለምሳሌ የክሪፕቶ ካርድ) ከሆነ ባንኩ ካርዱን ሊመልስልዎ ላይችል ይችላል፤ አብዛኛውን ጊዜ መፍትሔው አዲስ ካርድ መጠየቅ ነው።
የቅድመ-ፈቃድ እገዳ ሳይለቀቅ ሲቆይ
ሆቴል፣ የመኪና ኪራይ ወይም ነዳጅ ማደያ ከሂሳቡ በላይ የተገመተ መጠን ያግዳል፤ የመጨረሻው ሂሳብ ሲጠናቀቅ ቀሪው ይለቀቃል። እገዳው ምን ያህል ቀን እንደሚቆይ በነጋዴውና በካርድ አውጪው ይወሰናል፤ ለሁሉም የሚሠራ አንድ ቁጥር የለም።
ከተጠበቀው በላይ ከቆየ፦
- ከነጋዴው የመጨረሻውን ደረሰኝ ይጠይቁ — የተከፈለው ትክክለኛ መጠንና ቀን ያለበት።
- ነጋዴው ያልተጠቀመበትን እገዳ እንዲለቅ ይጠይቁ። እገዳውን የፈጠረው ነጋዴው ስለሆነ ቀድሞ ሊለቀው የሚችለውም እሱ ነው።
- ለካርድ አውጪው ደረሰኙን ይላኩ እና ሁለት ጊዜ (እገዳና ትክክለኛ ቆረጣ) እንዳልተቆረጠ ያረጋግጡ።
- በክሪፕቶ ካርድ፦ እገዳው ሲለቀቅ ገንዘቡ በዋናው ክሪፕቶ ወይም በሌላ ገንዘብ ሊመለስ ይችላል፤ በመካከል የዋጋ ለውጥ ካለ መጠኑ ትንሽ ሊለያይ ይችላል። የካርድዎን ውል ይመልከቱ። ለአንድ ካርድ የተዘረዘረ ምሳሌ የካርድ ተመላሽና ውድቅ ክፍያ ማብራሪያው ውስጥ አለ።
ካልተፈታ፦ የጽሑፍ ቅሬታና የNBE መንገድ
በስልክ ብቻ አይተዉት፤ ለካርድ አውጪው በጽሑፍ (ኢሜይል ወይም በመተግበሪያው የቅሬታ ቅጽ) ያቅርቡ። የሚያካትቱት፦ ቀን፣ ሰዓት፣ መጠን፣ የATM ወይም የነጋዴው ስምና ቦታ፣ የግብይት ማጣቀሻ ቁጥር፣ ፎቶዎችና ደረሰኝ፣ እና የሚፈልጉትን መፍትሔ (ለምሳሌ «ያልወጣው 2,000 ብር ይመለስ»)።
ካርዱ በኢትዮጵያ ባንክ የተሰጠ ከሆነ፣ የኢትዮጵያ ብሔራዊ ባንክ (NBE) የፋይናንስ ተጠቃሚዎች ቅሬታ መቀበያ አለው፦
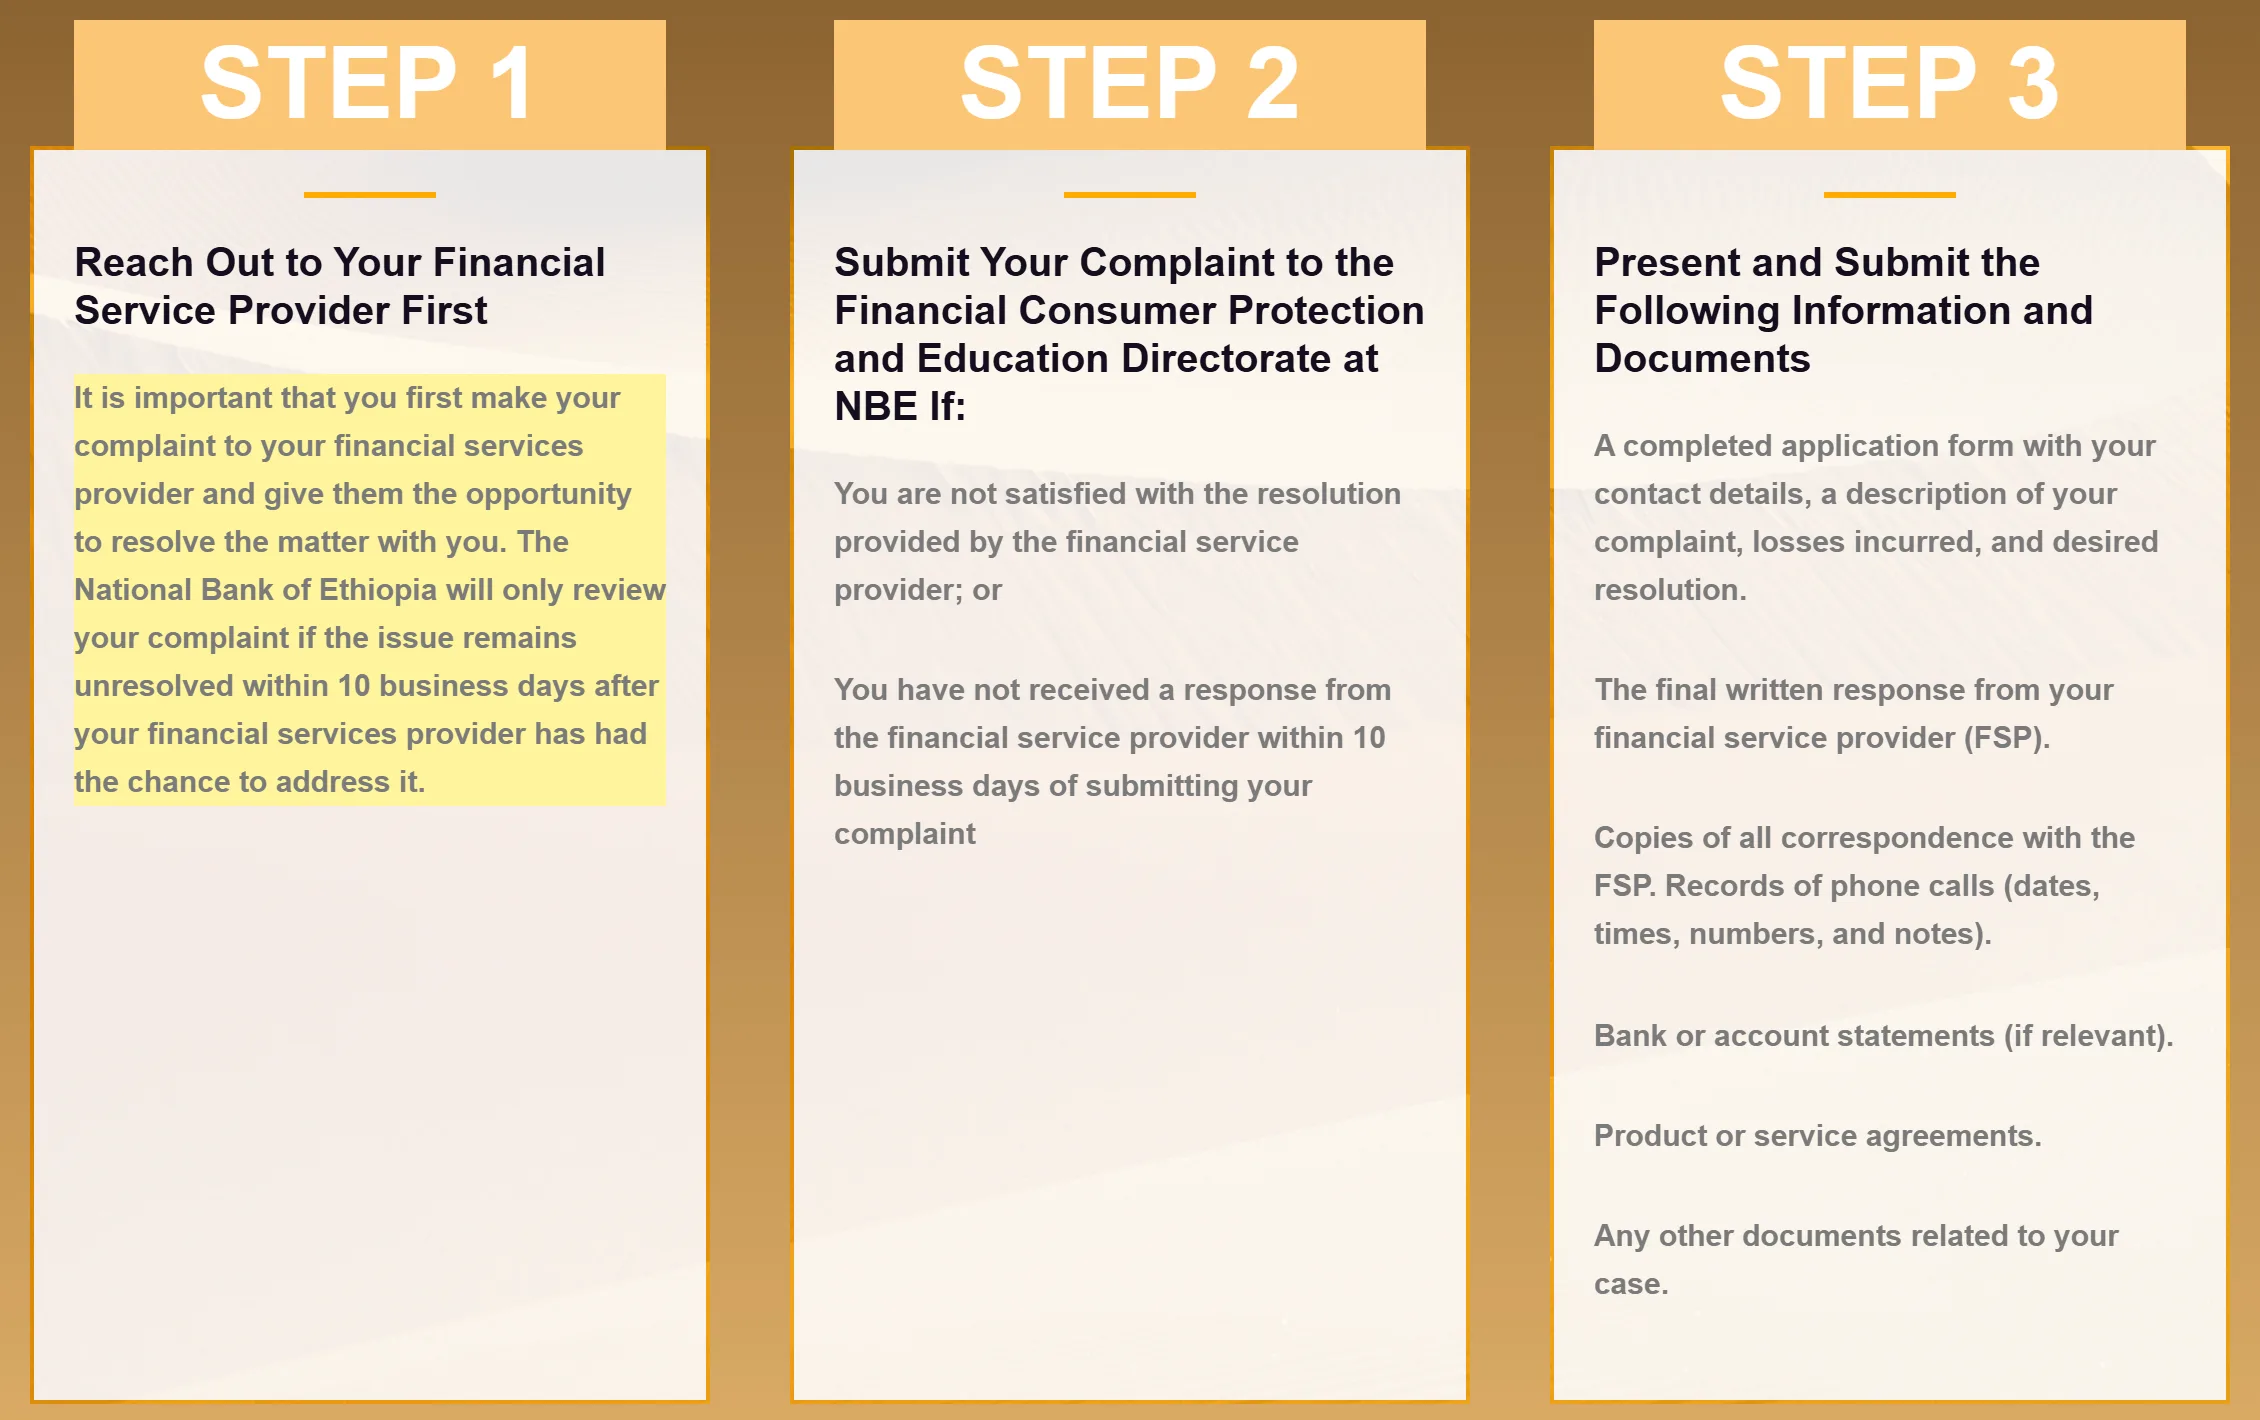
የNBE ይፋዊ የፋይናንስ ተጠቃሚ ጥበቃ ገጽ (nbe.gov.et/fcpe) ስክሪንሾት፣ 2026-10-20። ምንም የግል መረጃ አይታይም።
ገጹ እንደሚለው፦
- መጀመሪያ ለአገልግሎት ሰጪው (ባንክዎ) ማመልከት አለብዎት።
- NBE ቅሬታውን የሚያየው ባንኩ በ10 የሥራ ቀናት ውስጥ ካልፈታው፣ ወይም በሰጠው መፍትሔ ካልረኩ ነው።
- ለNBE ሲያቀርቡ፦ የተሞላ ቅጽ፣ የባንኩ የመጨረሻ የጽሑፍ ምላሽ፣ ከባንኩ ጋር የተጻጻፉት ሁሉ፣ የስልክ ጥሪ መዝገብ (ቀን፣ ሰዓት፣ ቁጥር፣ ማስታወሻ)፣ የሂሳብ መግለጫ እና ሌሎች ተዛማጅ ሰነዶች።
ስለዚህ በመጀመሪያው ቀን ያነሱት ፎቶ፣ የመከታተያ ቁጥርና የጥሪ ማስታወሻ በኋላ ለNBE የሚጠየቁት ሰነዶች ናቸው።
ካርዱ በውጭ አገር ኩባንያ የተሰጠ (አብዛኞቹ የክሪፕቶ ካርዶች) ከሆነ፣ NBE የሚቆጣጠረው በኢትዮጵያ ፈቃድ ያላቸውን ተቋማት ስለሆነ ይህ መንገድ ላይሠራ ይችላል። በዚያ ሁኔታ የሚቀርበው ለካርድ አውጪው የቅሬታ ሂደት ነው፤ ውሉ ላይ የተጻፈውን የክርክር (dispute) ጊዜ ገደብ አስቀድመው ይፈልጉ።
ማጠቃለያ፦ በ24 ሰዓት ውስጥ
- ሁኔታውን ይለዩ፦ Pending፣ Completed ወይስ Declined።
- አይድገሙ።
- ፎቶ፣ ደረሰኝ፣ ሰዓትና ቦታ ይመዝግቡ።
- ካርዱ ከጠፋ ያግዱ።
- ለካርድ አውጪው ያሳውቁ፣ የመከታተያ ቁጥር ይውሰዱ።
- በጽሑፍ ይከታተሉ፤ የኢትዮጵያ ባንክ ካርድ ከሆነ ከ10 የሥራ ቀናት በኋላ NBE።